Покупка готового дома — это компромисс. Строительство «с нуля» — это возможность создать пространство, идеально соответствующее вашим привычкам. Однако финансовая сторона вопроса пугает многих: не каждый готов единовременно выложить сумму, сравнимую со стоимостью городской квартиры.
Ипотека на строительство частного дома (ИЖС) кардинально отличается от классической ипотеки на вторичку или новостройку. Здесь банк кредитует не готовый объект, а процесс, полный рисков. Разбираемся, как превратить бетономешалку и котлован в залоговый актив для банка.
1. В чём подвох: особенности строительной ипотеки
Главное отличие заключается в схеме выдачи денег. Вы получаете не всю сумму сразу, а кредитную линию с траншами. Банк выдаёт деньги частями под конкретные этапы работ. Это делается для того, чтобы минимизировать риски: если застройщик (или вы как самозастройщик) бросит стройку на этапе фундамента, банк останется с недостроем, который невозможно реализовать на торгах по рыночной цене.
Ключевые риски для заёмщика:
- Двойная процентная ставка. Пока дом не построен, ставка часто на 1–2% выше, чем на готовое жилье. После ввода объекта в эксплуатацию и регистрации права собственности требуется рефинансирование или снижение ставки по заявлению.
- Жёсткие сроки. Строительство редко укладывается в сроки, заложенные банком (обычно 12–24 месяца). За просрочку этапов грозят штрафы или отказ в выдаче следующего транша.
- Залог земли. Первое время банк держит в залоге только земельный участок. Его ликвидность напрямую влияет на одобрение суммы.
2. Условия банков: сравнительный анализ
В 2026 году рынок строительной ипотеки делится на три категории игроков: крупные федеральные банки (Сбер, ВТБ), банки с «околостроительной» экспертизой (Россельхозбанк, Дом.РФ) и региональные банки.
Общие требования:
- Первоначальный взнос: от 20% до 50% (в среднем 30–40%). Это выше, чем на квартиры, так как риск обесценивания недостроя выше.
- Ставки: от 15% до 25% годовых в зависимости от категории клиента, наличия страхования и аккредитации подрядчика.
- Максимальная сумма: лимит чаще всего ограничен не «потолком» банка, а оценочной стоимостью земельного участка + прогнозной стоимостью готового дома.
Нюансы крупных банков:
- Сбербанк: либерально относится к самозастройщикам, но требует детальной сметы и календарного плана. Транши привязаны к графикам проверок.
- ВТБ: часто требует привлечения аккредитованных подрядчиков. Если строите сами, ставка будет выше.
- Россельхозбанк (РСХБ): лидер по программам для сельской местности. Часто предлагает льготные программы («Сельская ипотека») под строительство в сельских территориях.
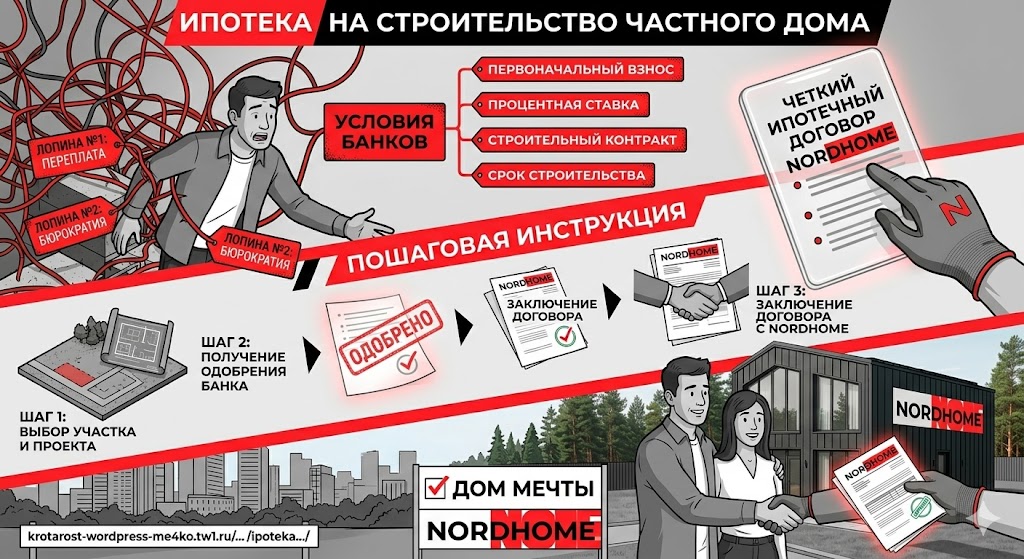
3. Пошаговая инструкция: от мечты до заселения
Шаг 1. Оценка участка
Банк кредитует строительство только при условии, что земельный участок находится в вашей собственности. Участок не должен быть в аресте, обременении или относиться к зонам с особыми условиями использования, которые запрещают строительство.
Шаг 2. Получение разрешения на строительство (РНС)
Без этого документа банк не откроет кредитную линию. Если вы планируете строить по уведомительному порядку, необходимо получить уведомление о соответствии параметров объекта.
Шаг 3. Составление сметы и графика
Банк требует детализированный проект организации строительства (ПОС) или смету. Транши обычно разбиваются на этапы: фундамент, стены и перекрытия, кровля и окна, инженерные сети, отделка.
Шаг 4. Подписание кредитного договора и регистрация
Вы подписываете договор, банк регистрирует залог земли в Росреестре. Только после этого выдаётся первый транш. Деньги перечисляются либо на счёт подрядчика, либо на ваш эскроу-счёт, либо на карту с обязательным подтверждением целевого использования.
Шаг 5. Строительный контроль
Банк присылает оценщика или инспектора после каждого этапа. Если вы отступили от проекта, в следующем транше может быть отказано.
Шаг 6. Ввод в эксплуатацию
Вы получаете акт ввода в эксплуатацию (или уведомление о соответствии) и регистрируете право собственности на дом. На этом этапе залог переоформляется на участок + готовый дом, после чего ставка снижается до «постстроечной».
4. Подводные камни, о которых молчат менеджеры
- Проблема «недостроя». Если вы не успеваете за отведённые банком 12–30 месяцев, банк начисляет повышенные проценты или требует досрочного погашения.
- Страхование. В строительной ипотеке страхуется не только объект, но и гражданско-правовая ответственность застройщика. Найти страховую для самозастройки сложно.
- Нецелевое использование. Купив материалы на первый транш, нельзя направить остаток на ландшафтный дизайн или мебель. Банк отслеживает цепочку платежей.
Резюме
Ипотека на строительство частного дома — инструмент для тех, у кого есть крепкий юридический тыл (чистый участок, грамотный проект) и финансовая подушка безопасности (минимум 20–30% собственных средств).
Этот продукт становится максимально выгодным при использовании счёта эскроу при строительстве через профессионального подрядчика или при попадании под льготные госпрограммы (Семейная ипотека, IT-ипотека, Сельская ипотека), которые иногда распространяются на ИЖС.
Перед тем как бежать в банк, покажите свой участок и проект трём независимым юристам по земельному праву. Если хотя бы один скажет «есть нюансы с категорией земли», остановитесь. Исправить ошибки в построенном доме, который банк отказывается принимать в залог из-за нарушений, практически невозможно.